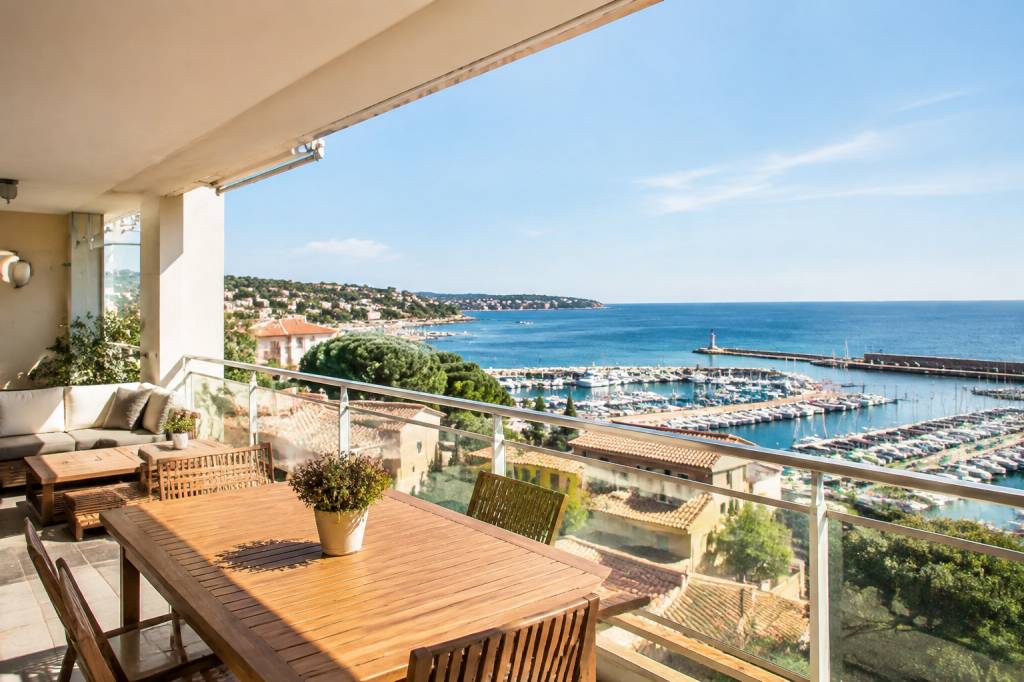
Acheter un appartement à Bandol, c’est souvent bien plus qu’une simple opération immobilière. C’est l’envie de profiter d’un cadre de vie privilégié, entre Méditerranée, marchés provençaux et douceur du climat. Mais derrière la carte postale se cache un projet qui mérite une préparation sérieuse. Budget, quartier, état du bien, copropriété, financement : chaque détail compte.
Que vous cherchiez une résidence principale, un pied-à-terre ou un investissement locatif, voici les étapes essentielles pour réussir votre achat d’appartement à Bandol sans vous laisser emporter par le chant des cigales… ni par un coup de cœur un peu trop coûteux.
Pourquoi acheter un appartement à Bandol ?
Située dans le Var, entre Sanary-sur-Mer et Saint-Cyr-sur-Mer, Bandol séduit par son identité à la fois balnéaire et résidentielle. La commune bénéficie d’un port animé, de plages, de criques, de commerces de proximité et d’un environnement naturel recherché. Elle est également connue pour son vignoble et sa proximité avec Toulon, ce qui renforce son attractivité.
Le marché local attire plusieurs profils d’acquéreurs :
- des ménages souhaitant vivre à l’année dans une ville à taille humaine ;
- des retraités recherchant un environnement agréable et pratique ;
- des investisseurs intéressés par la location saisonnière ou annuelle ;
- des acheteurs à la recherche d’une résidence secondaire sur le littoral varois.
Cette diversité crée une demande soutenue, notamment pour les appartements bien situés, lumineux et proches du centre ou du bord de mer. Toutefois, tous les biens ne se valent pas. Un appartement à quelques minutes à pied du port ne présentera pas les mêmes avantages, ni le même prix, qu’un logement plus éloigné ou nécessitant d’importants travaux.
Définir votre projet avant de consulter les annonces
La première étape consiste à clarifier votre objectif. Souhaitez-vous habiter à Bandol toute l’année ? Louer le bien quelques semaines par an ? Générer des revenus locatifs ? Ou simplement disposer d’un pied-à-terre pour les vacances et les week-ends ?
Cette question influence directement le type d’appartement à rechercher. Pour une résidence principale, la proximité des commerces, des transports, des écoles et des services médicaux peut être prioritaire. Pour une résidence secondaire, la vue, la terrasse, le stationnement et la distance de la plage prendront peut-être davantage de poids.
Un investisseur devra, quant à lui, examiner la demande locative, la rentabilité potentielle, la réglementation applicable et les charges de copropriété. Un studio proche du port peut être très recherché en location saisonnière, tandis qu’un deux ou trois pièces bien agencé pourra correspondre à une clientèle à l’année.
Avant toute recherche, prenez le temps de rédiger votre cahier des charges :
- budget maximum, frais d’acquisition compris ;
- surface minimale et nombre de pièces ;
- étage souhaité et présence éventuelle d’un ascenseur ;
- balcon, terrasse, cave ou garage ;
- distance acceptable du centre, de la plage et de la gare ;
- travaux envisageables ou logement prêt à habiter.
Cette liste vous évitera de visiter des biens séduisants mais incompatibles avec votre situation. Car oui, une terrasse avec vue mer peut faire battre le cœur. Elle ne fera toutefois pas disparaître un budget dépassé de plusieurs dizaines de milliers d’euros.
Évaluer correctement son budget d’achat
Le prix affiché sur une annonce ne représente qu’une partie du coût total. Pour déterminer votre budget réel, vous devez intégrer plusieurs dépenses complémentaires.
- Les frais d’acquisition : ils comprennent principalement les droits et taxes, les émoluments du notaire et diverses formalités. Leur montant varie selon que le logement est ancien ou neuf.
- Les frais de financement : assurance emprunteur, frais de dossier, garantie du prêt et éventuels frais de courtage.
- Les charges de copropriété : elles peuvent être élevées dans une résidence dotée d’un ascenseur, d’un gardien, d’espaces verts ou d’une piscine.
- La taxe foncière : son montant doit être demandé au vendeur ou à l’agent immobilier.
- Les travaux : rénovation intérieure, mise aux normes électriques, changement des menuiseries ou travaux votés par la copropriété.
Si vous avez recours à un crédit immobilier, demandez une simulation réaliste avant de multiplier les visites. Un accord de principe ou une attestation de capacité d’emprunt peut également rassurer le vendeur au moment de faire une offre.
Ne raisonnez pas uniquement en mensualité. Il faut aussi conserver une épargne de sécurité pour faire face aux imprévus. Une chaudière en panne, une façade à ravaler ou une voiture qui décide soudainement de prendre sa retraite : la vie réserve parfois des surprises peu compatibles avec un budget au centime près.
Choisir le bon quartier à Bandol
Bandol offre des ambiances très différentes selon les secteurs. Le centre-ville et les abords du port permettent de profiter facilement des commerces, des restaurants et de l’animation locale. Cette proximité peut être un véritable atout pour une résidence secondaire ou un investissement locatif, mais elle implique parfois davantage de bruit et une pression immobilière plus forte.
Les secteurs proches du littoral séduisent par leur accès aux plages et leurs vues dégagées. Il convient néanmoins de vérifier l’exposition, l’ensoleillement réel et la distance exacte à pied. Une annonce indiquant « proche mer » peut parfois signifier cinq minutes de marche… ou quinze minutes avec une pente qui transforme la balade en séance de sport.
Les quartiers plus résidentiels offrent souvent davantage de calme, de stationnement et de surfaces généreuses. Ils peuvent convenir aux familles ou aux personnes souhaitant vivre à l’année. En contrepartie, une voiture peut devenir nécessaire pour rejoindre les commerces et les services.
Lors de vos visites, ne vous limitez pas à l’appartement. Promenez-vous dans le quartier à différents moments de la journée. Observez le stationnement, la circulation, le voisinage, les commerces ouverts hors saison et l’ambiance générale. Bandol ne se découvre pas uniquement derrière une fenêtre avec vue sur les toits.
Examiner attentivement l’appartement
Un appartement bien présenté peut masquer certains défauts. Il est donc important de visiter avec méthode, idéalement à plusieurs reprises si le bien vous intéresse réellement.
Vérifiez notamment :
- la luminosité naturelle et l’orientation des pièces ;
- l’état des murs, plafonds, sols et menuiseries ;
- la présence éventuelle d’humidité ou de traces d’infiltration ;
- l’état de l’installation électrique et du chauffage ;
- la qualité de l’isolation phonique ;
- la pression de l’eau et le fonctionnement des équipements sanitaires ;
- la surface réellement utilisable et la distribution des pièces ;
- la présence de rangements suffisants.
Si l’appartement dispose d’un balcon ou d’une terrasse, contrôlez son état, son exposition et son niveau d’intimité. Demandez également si des travaux ont été réalisés récemment et si les autorisations nécessaires ont été obtenues, notamment pour une fermeture de loggia ou une modification de façade.
Le diagnostic de performance énergétique doit également retenir votre attention. Un logement classé dans une mauvaise catégorie peut entraîner des dépenses énergétiques importantes et, dans certains cas, limiter les possibilités de location. Ce document ne remplace pas une analyse complète, mais il constitue un indicateur utile.
Ne pas négliger la copropriété
L’achat d’un appartement signifie aussi l’achat d’une quote-part des parties communes. La santé de la copropriété est donc aussi importante que l’état du logement lui-même.
Demandez à consulter les procès-verbaux des dernières assemblées générales. Ils peuvent révéler des informations essentielles : ravalement prévu, réfection de toiture, travaux d’ascenseur, problèmes d’étanchéité, litiges avec une entreprise ou impayés importants parmi les copropriétaires.
Il est également utile de demander :
- le montant moyen des charges sur les dernières années ;
- le règlement de copropriété ;
- le carnet d’entretien de l’immeuble ;
- le montant du fonds travaux ;
- l’état global des impayés ;
- les éventuelles procédures en cours.
Une résidence agréable avec piscine et espaces verts peut sembler très séduisante. Mais ces équipements ont un coût d’entretien. Pour un investissement locatif, des charges élevées peuvent réduire sensiblement la rentabilité. Il faut donc comparer l’agrément apporté et son impact financier.
Préparer son financement avec sérieux
Obtenir un financement dans de bonnes conditions demande de l’anticipation. Les banques étudient notamment vos revenus, votre apport, votre taux d’endettement, la stabilité de votre situation professionnelle et la nature du projet.
Un apport personnel permet généralement de couvrir les frais annexes et de présenter un dossier plus solide. Il ne s’agit toutefois pas de vider toute votre épargne pour acheter. Garder une réserve est indispensable pour financer les travaux, le déménagement ou les dépenses imprévues.
Comparez plusieurs propositions en examinant le coût total du crédit, et pas seulement le taux nominal. L’assurance emprunteur peut représenter une part significative du financement. Votre banque n’est pas nécessairement votre seule option : un courtier peut vous aider à mettre les offres en concurrence, à condition de bien comprendre sa rémunération et le service proposé.
Faire une offre d’achat réfléchie
Après plusieurs visites et une analyse complète du dossier, vient le moment de faire une offre. Celle-ci doit être cohérente avec le marché local, l’état du bien, ses qualités et les éventuels travaux à prévoir.
Évitez de vous baser uniquement sur le prix au mètre carré. Deux appartements de même superficie peuvent avoir des valeurs très différentes selon leur étage, leur vue, leur extérieur, leur stationnement, leur état et leur emplacement.
Une offre doit préciser le prix proposé et peut être accompagnée de conditions, notamment l’obtention d’un prêt immobilier. Si le vendeur l’accepte, la signature d’un compromis ou d’une promesse de vente encadrera juridiquement la transaction.
Vous bénéficiez ensuite d’un délai légal de rétractation après la signature de l’avant-contrat. Profitez de cette période pour finaliser votre financement et relire attentivement l’ensemble des documents. En immobilier, la précipitation est rarement une bonne conseillère.
Anticiper les démarches jusqu’à la signature
Le notaire vérifie la situation juridique du bien, l’identité des parties, les règles d’urbanisme et les éventuelles servitudes. Il rassemble également les documents relatifs à la copropriété et s’assure que la vente peut être réalisée dans de bonnes conditions.
De votre côté, restez disponible pour transmettre les justificatifs demandés par la banque et l’étude notariale. Pensez également à organiser les aspects pratiques : assurance habitation, ouverture des compteurs, changement d’adresse et éventuels travaux.
La signature de l’acte authentique intervient généralement plusieurs semaines après le compromis. C’est à ce moment que le solde du prix est versé et que les clés vous sont remises. Le fameux instant où l’on ouvre la porte de son appartement pour la première fois en tant que propriétaire mérite bien une petite photo… même si les cartons sont encore loin d’être rangés.
Faut-il se faire accompagner par un professionnel ?
Un achat immobilier à Bandol peut être mené seul, mais l’accompagnement d’un professionnel apporte une sécurité appréciable. Un agent immobilier connaît les spécificités des quartiers, les niveaux de prix observés et les points à vérifier lors d’une visite.
Il peut également vous aider à évaluer la cohérence du prix, à négocier, à réunir les documents et à coordonner les échanges avec le vendeur, le notaire et la banque. Son rôle ne consiste pas seulement à ouvrir une porte et à remettre des clés : il facilite une décision qui engage souvent une grande partie de votre patrimoine.
Pour réussir votre achat d’appartement à Bandol, avancez avec enthousiasme, mais gardez une dose de méthode. Un projet bien préparé vous permettra de profiter pleinement de votre futur logement, qu’il soit destiné à accueillir votre quotidien, vos vacances en famille ou un investissement durable au bord de la Méditerranée.